TL Insights
Volver a TL Insights
Reformas a la Ley para el Fomento de la Expansión de las Inversiones


La Asamblea Legislativa aprobó el 9 de septiembre de 2026 la reforma a la Ley para el Fomento de la Expansión de las Inversiones. Las reformas entrarán en vigencia ocho días después de su publicación en el Diario Oficial. Las modificaciones amplían el acceso al régimen mediante la reducción de los requisitos de antigüedad, la incorporación de grupos empresariales, la flexibilización de las reglas de exclusión y una nueva metodología de cálculo del crédito tributario.
La Ley establece incentivos para empresas con operaciones existentes en El Salvador que ejecuten proyectos de expansión en capacidad productiva, infraestructura, maquinaria, tecnología y logística. Sus principales beneficios son un crédito tributario acreditable contra el Impuesto sobre la Renta y la exención del Impuesto sobre Transferencia de Bienes Raíces respecto de los inmuebles destinados al proyecto, sujetos al cumplimiento de los requisitos legales
Principales reformas:
• Antigüedad y documentación financiera
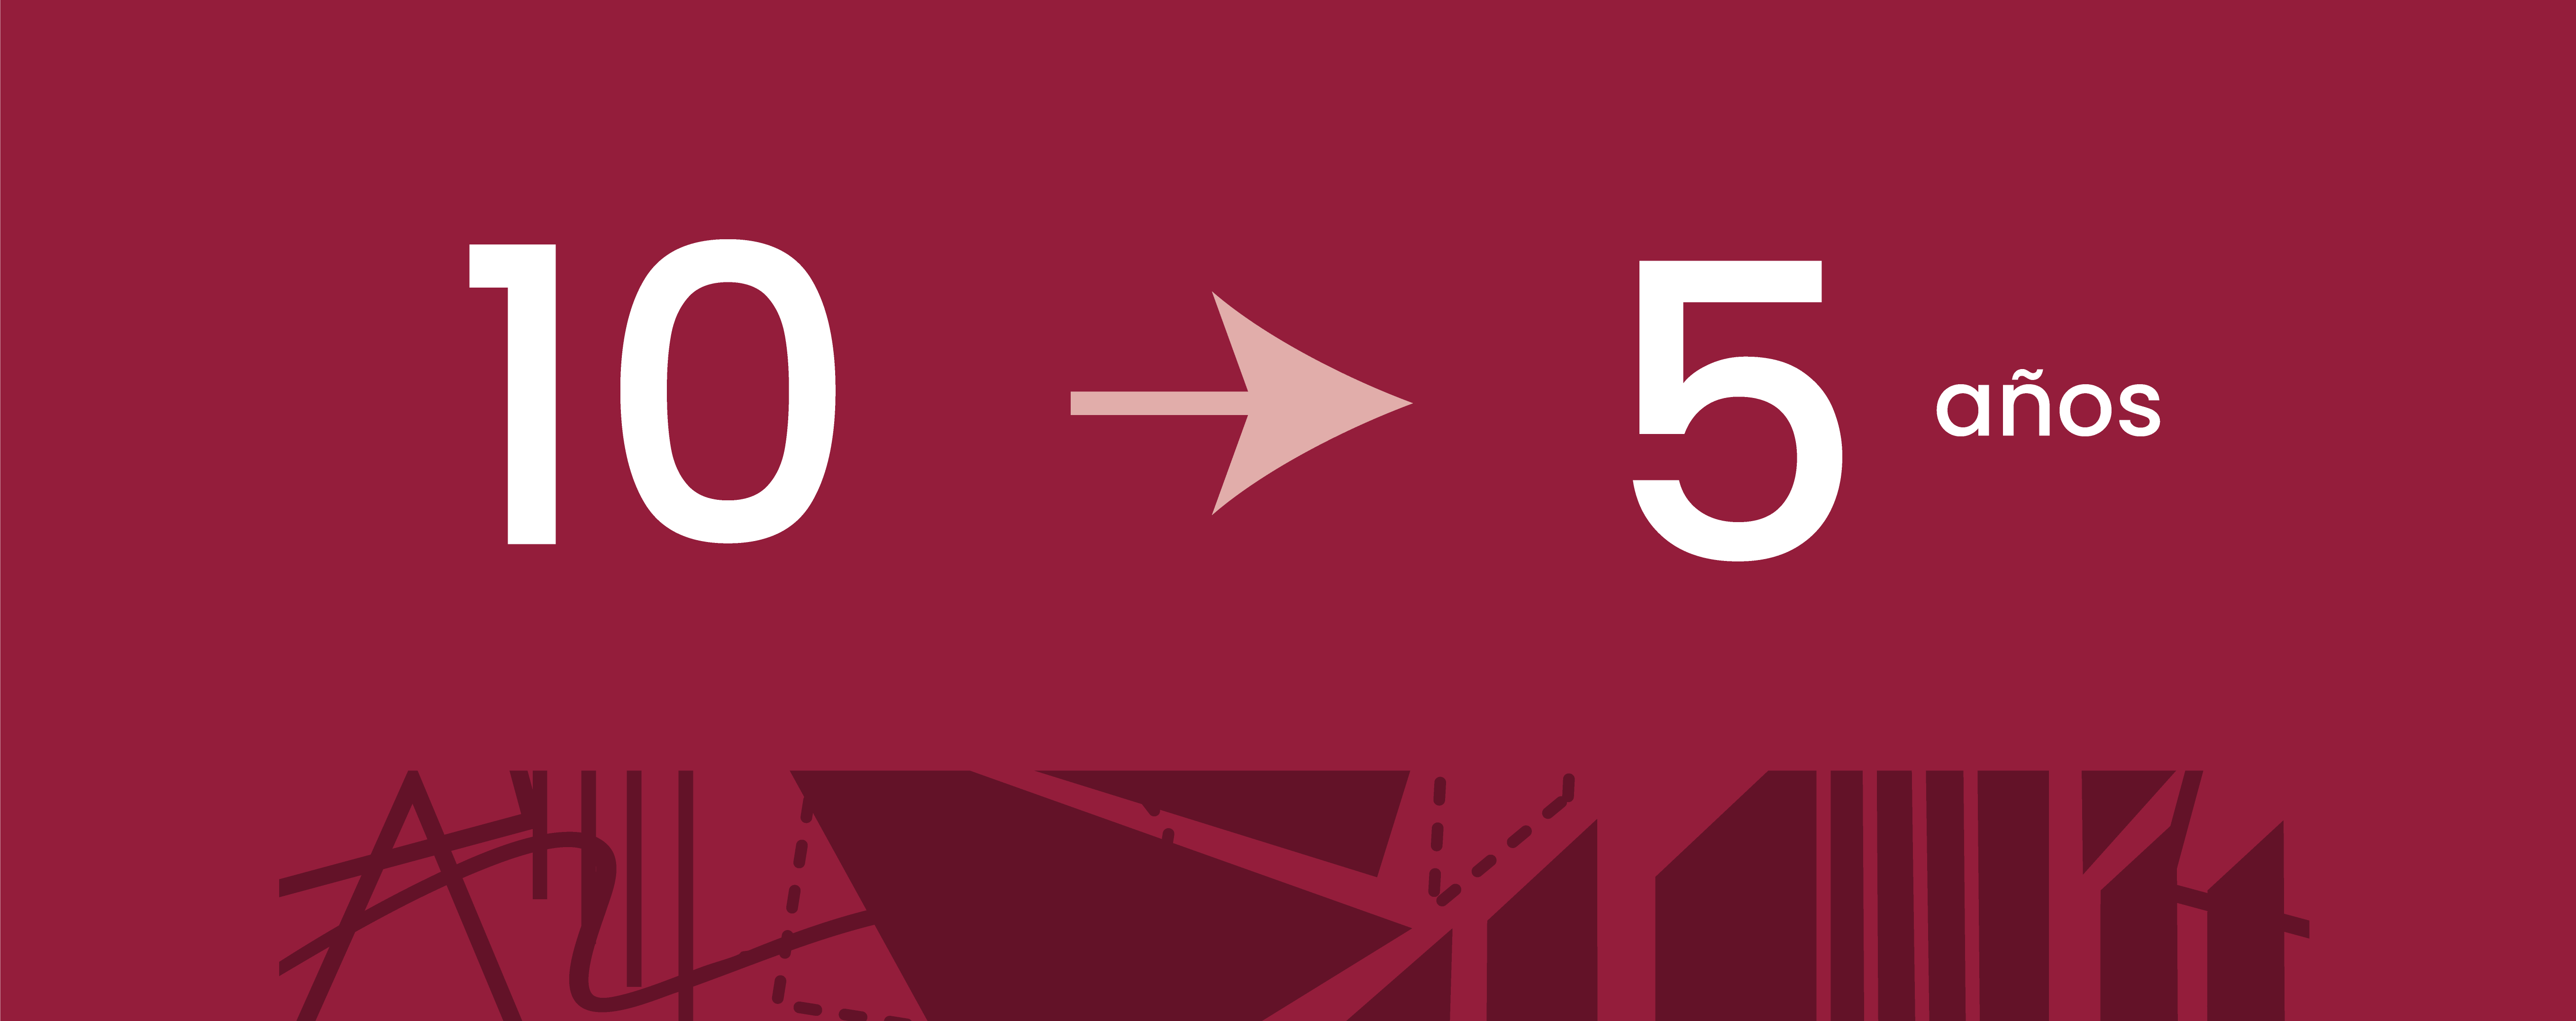
Se reduce de diez a cinco años la antigüedad mínima de operaciones exigida para acceder al régimen, así como el período de estados financieros auditados requerido para acreditar la trayectoria de la empresa.
• Proyectos de grupos empresariales
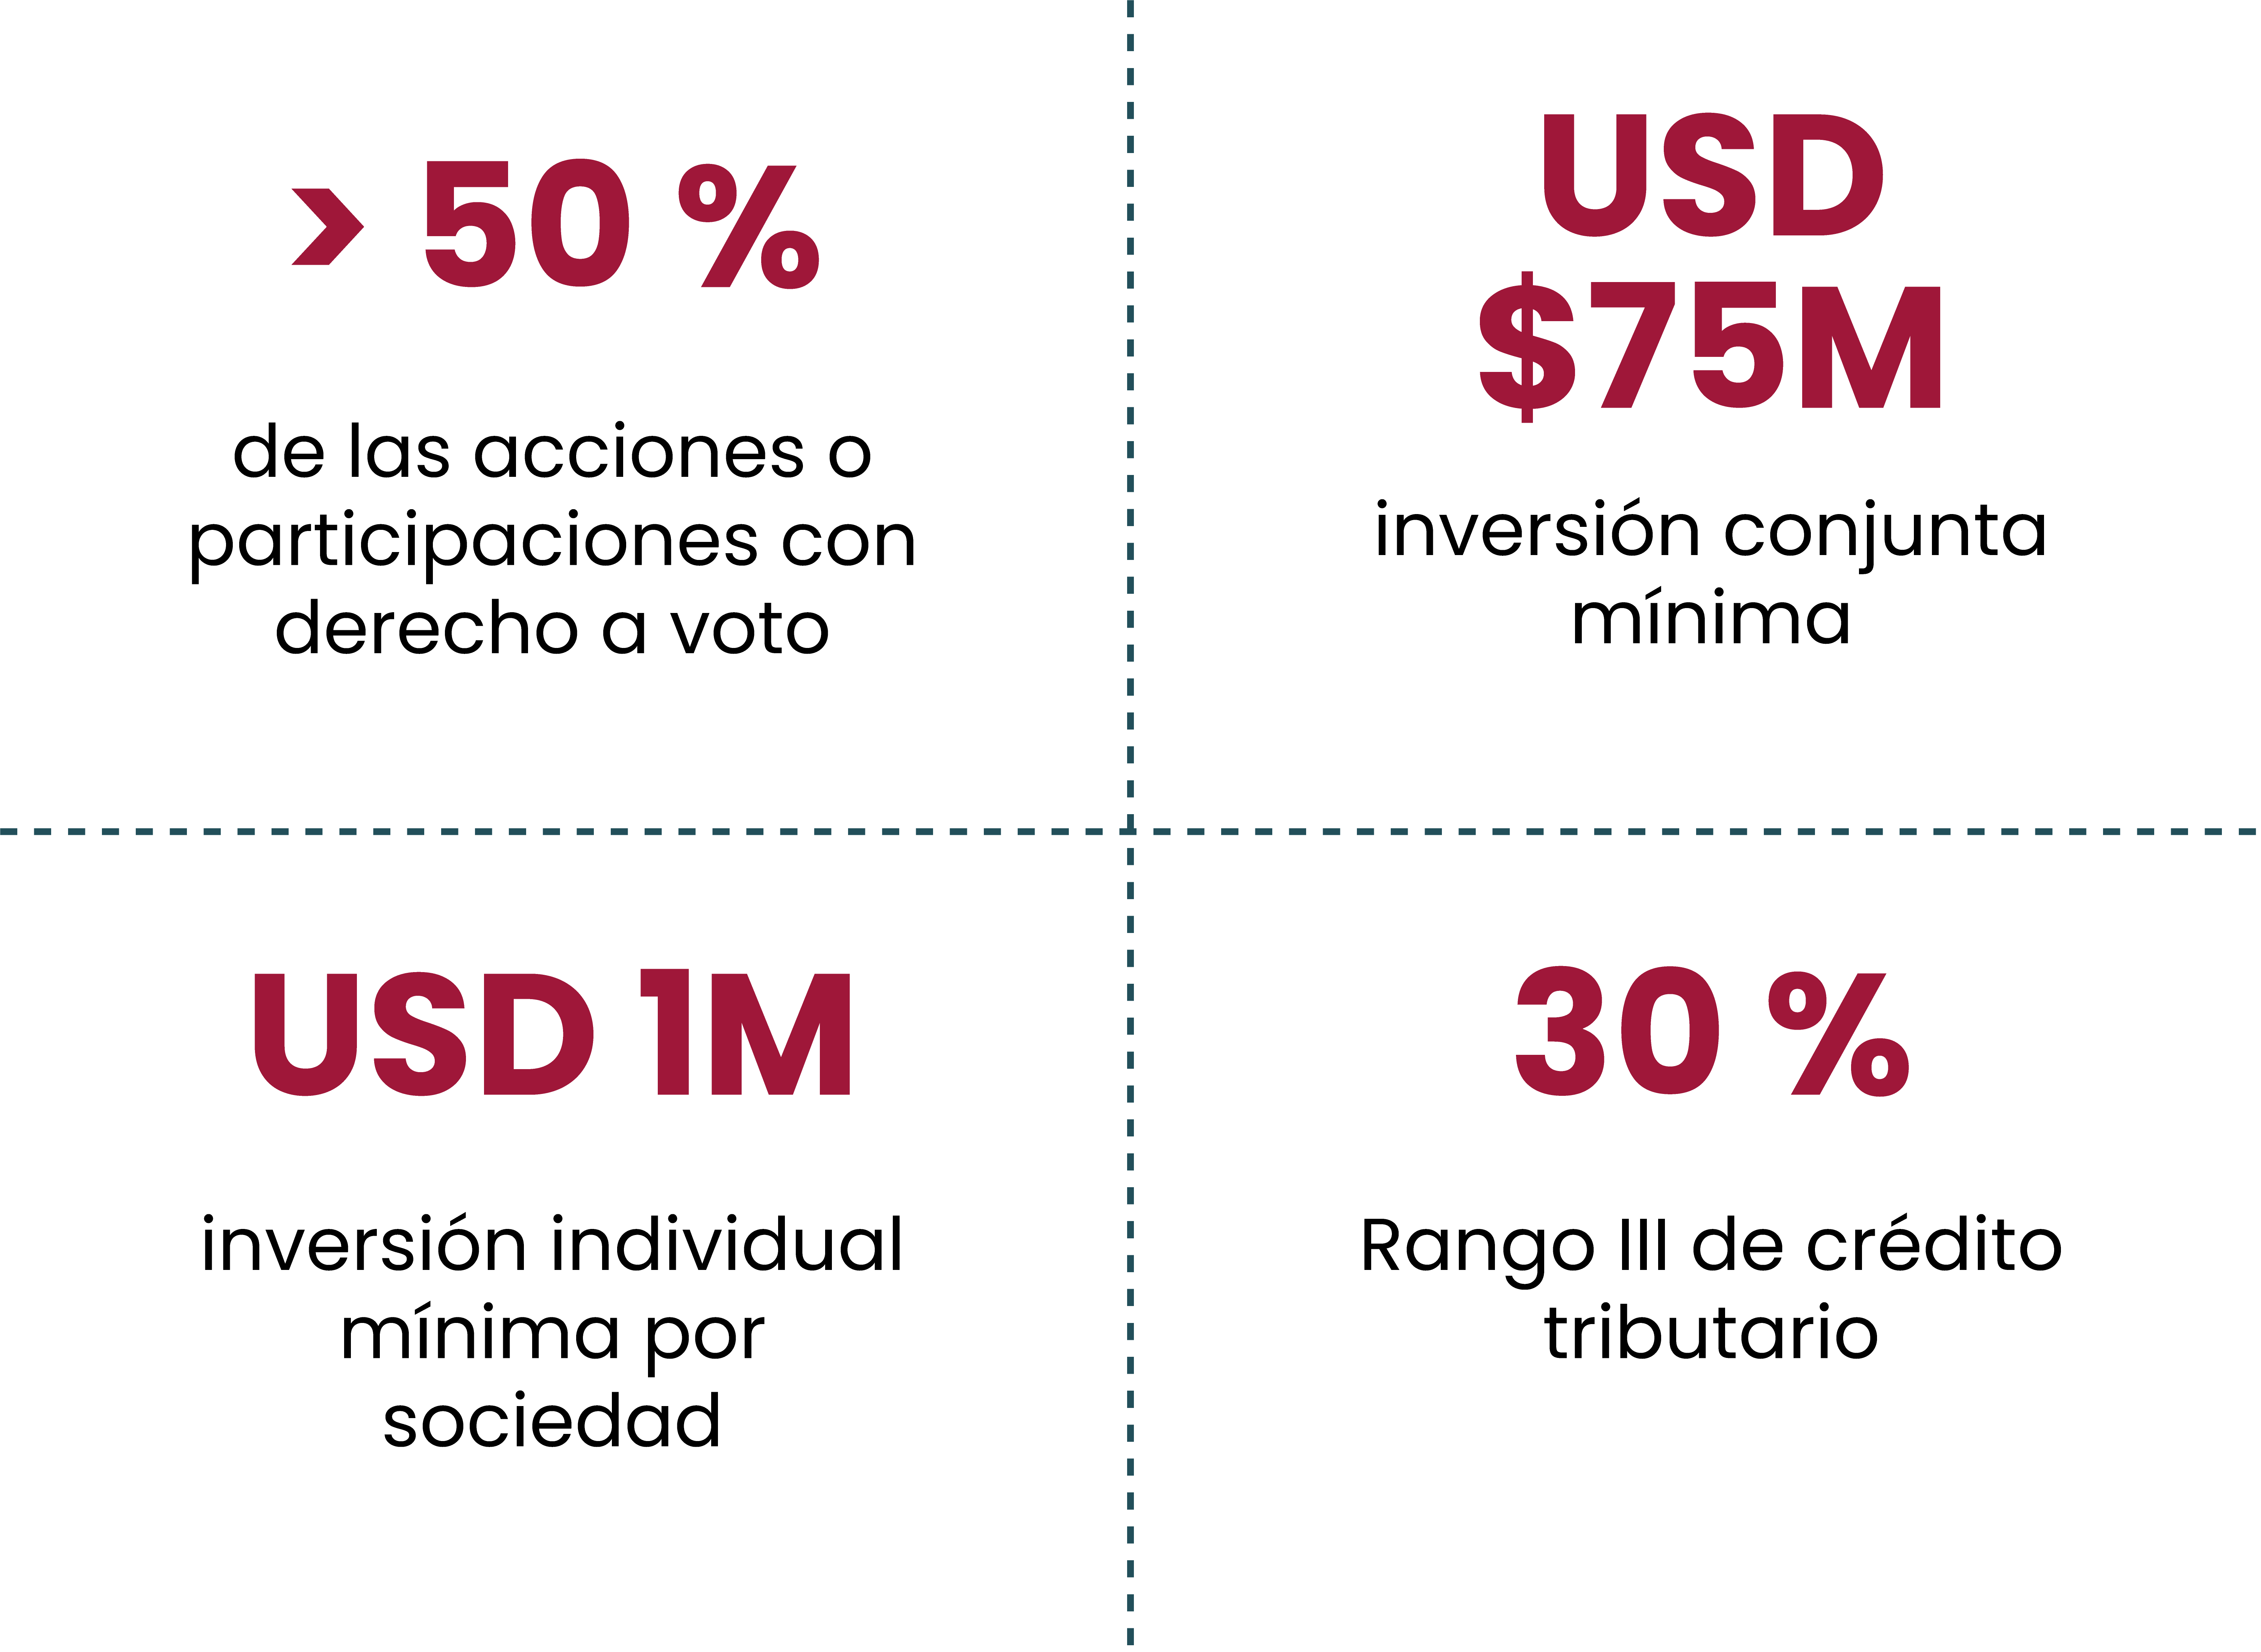
Se permite la participación conjunta de sociedades que posean entre sí, directa o indirectamente, más del 50% de las acciones o participaciones con derecho a voto. El proyecto debe contemplar una inversión conjunta mínima de USD 75 millones y una inversión individual mínima de USD 1 millón por sociedad. Cumplidos estos requisitos, el grupo accede automáticamente al Rango III de crédito tributario, equivalente al 30% de la inversión, calculado individualmente sobre el monto ejecutado por cada sociedad.
• Requisitos de participación conjunta
Las sociedades deben acreditar ante INVEST que integran una misma cadena productiva o logística, presentar las certificaciones de socios y accionistas correspondientes y designar a la sociedad matriz para gestionar los trámites y las comunicaciones oficiales del proyecto.
• Excepciones a la exclusión del régimen
Haber gozado de incentivos extinguidos o vencidos deja de constituir una causal de exclusión. También se admite la participación de empresas que reciban beneficios fiscales de aplicación única o no recurrente, como los previstos en la Ley de Fomento para el Uso de la Energía Renovable, siempre que no constituyan un régimen fiscal permanente.
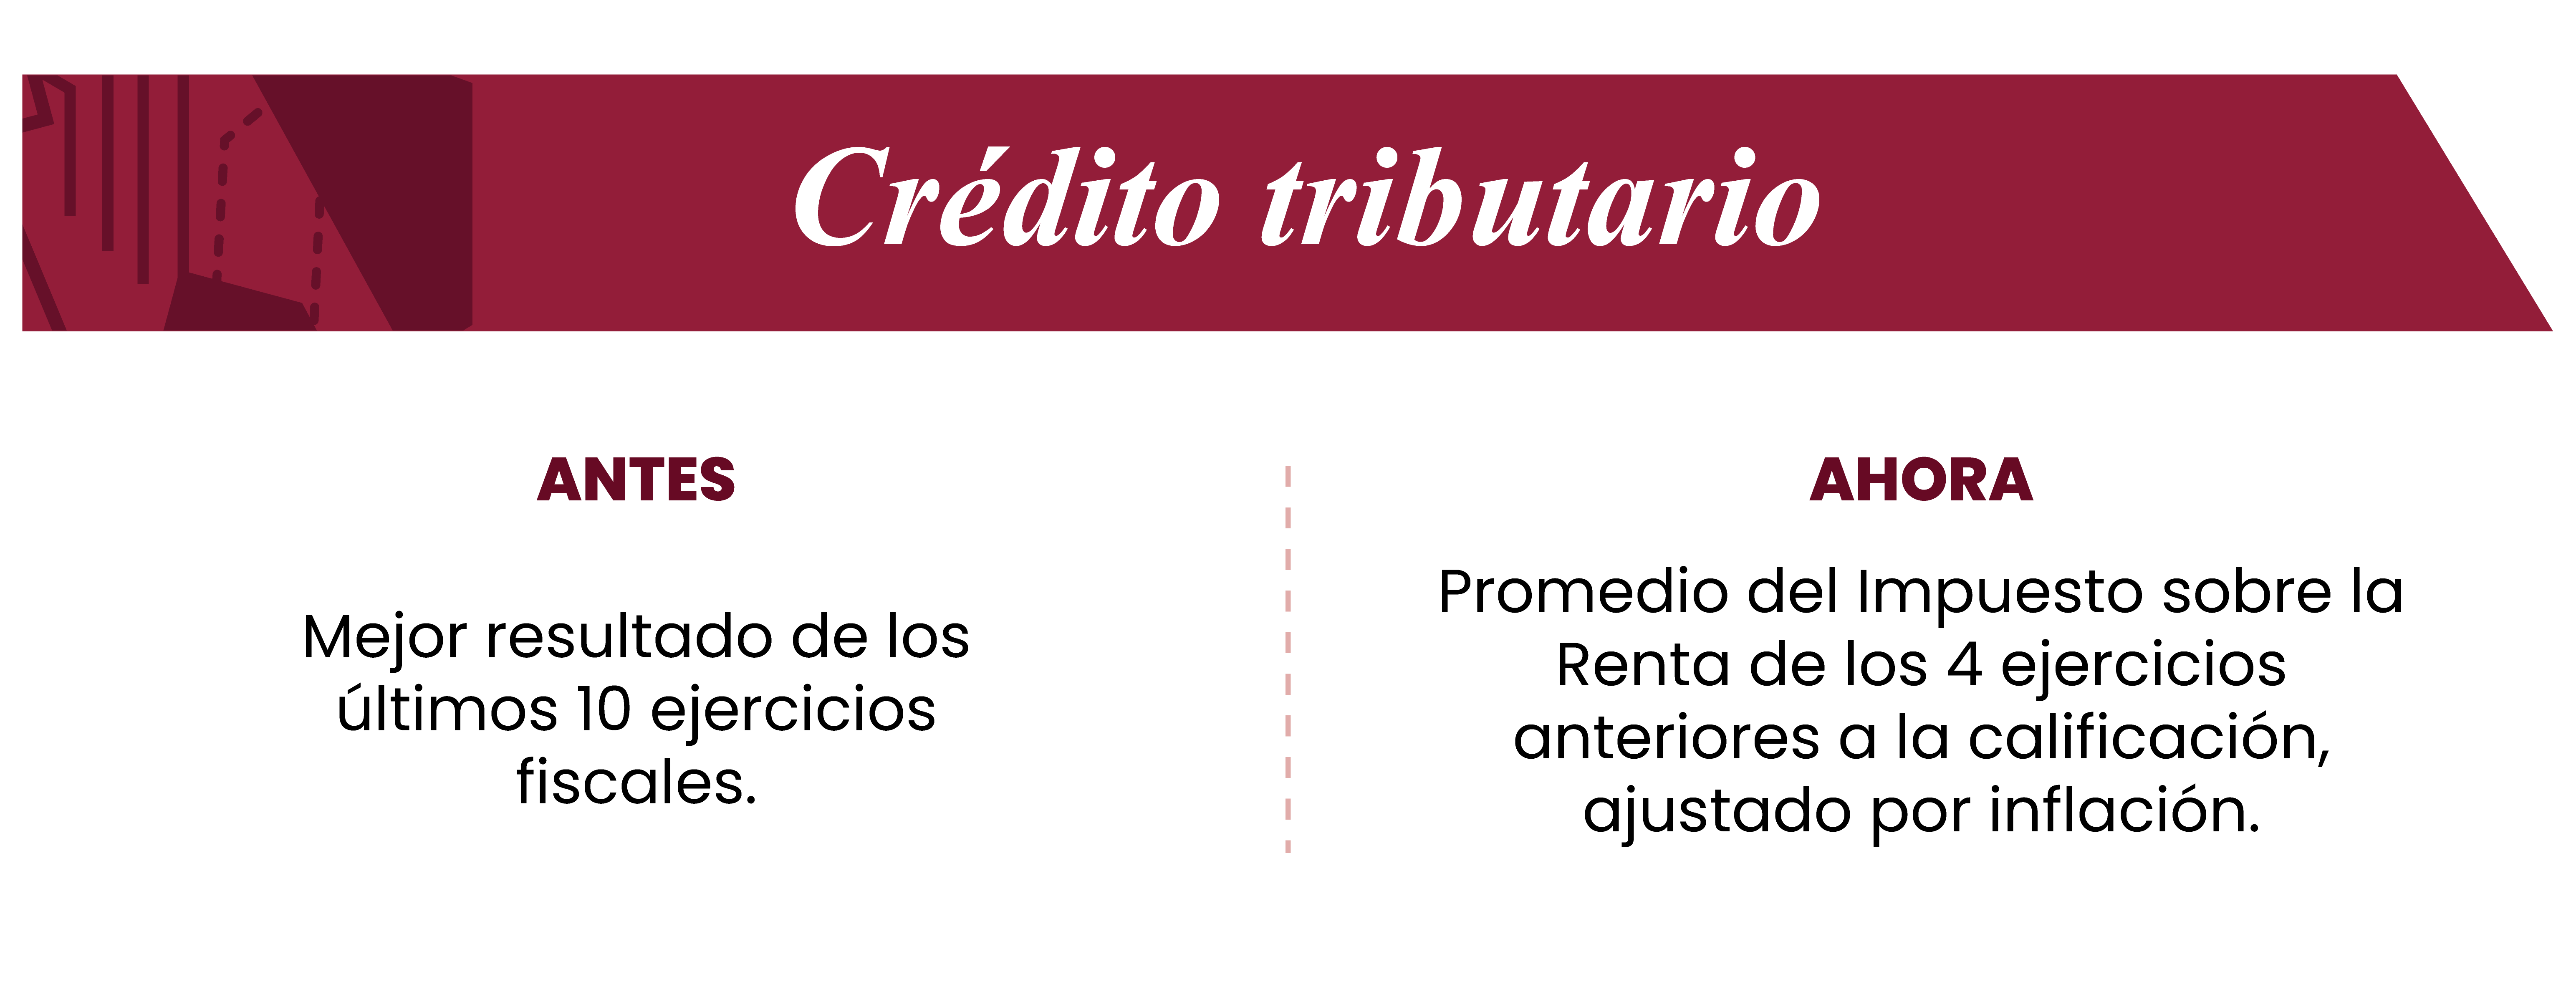
• Cálculo del crédito tributario
• Responsabilidad de las sociedades participantes
Las integrantes de un grupo empresarial responden solidariamente por el cumplimiento de las obligaciones previstas en la Ley y pueden ser fiscalizadas individualmente por la Dirección General de Impuestos Internos. Por su parte, la revocatoria de beneficios puede recaer sobre una o más sociedades, sin extenderse necesariamente a las demás.
• Implicaciones para las empresas
La reforma permite revisar la elegibilidad de inversiones previstas y evaluar la conveniencia de estructurar proyectos conjuntos entre sociedades de una misma cadena productiva o logística. En este último supuesto, el análisis debe considerar tanto el acceso al crédito tributario como el alcance de la responsabilidad solidaria que asume cada participante.
Torres Legal asesora a las empresas en la evaluación de elegibilidad, la estructuración de proyectos individuales o conjuntos y la tramitación de su calificación ante las autoridades competentes.
Siguientes artículos en esta categoría
Septiembre 2026
Nuevas Reglas de Responsabilidad Profesional en Urbanización y Construcción
El Salvador aprobó una nueva Ley Especial de Responsabilidad Profesional que regula las actividades de planeamiento, diseño, ejecución, supervisión, control y mantenimiento de proyectos de urbanización y construcción, y resulta aplicable a las personas naturales y jurídicas sujetas a inscripción en el Registro de Profesionales y Prestadores de Servicios de Urbanización y Construcción. La ley entró en vigencia el 19 de septiembre de 2026, según lo comunicado por la Dirección de Ordenamiento Territorial y Construcción (DOT) el 21 de septiembre de 2026. A la fecha de esta publicación, la ley aún no se encuentra disponible para consulta en el sitio web del Diario Oficial.
Agosto 2026
Circular No. 008-2026 de la CNAD: nuevas acciones de cumplimiento en materia de protección de datos
La Comisión Nacional de Activos Digitales (CNAD) emitió la Circular No. 008-2026, dirigida a Proveedores de Servicios de Activos Digitales y Certificadores, mediante la cual comunica los Lineamientos para Delegados de Protección de Datos Personales divulgados por la Agencia de Ciberseguridad del Estado (ACE).
Agosto 2026
Ley de Protección de Datos Personales en El Salvador: todo lo que debes saber sobre las nuevas disposiciones de la CNAD
Los Proveedores de Servicios de Activos Digitales y Certificadores supervisados por la Comisión Nacional de Activos Digitales (CNAD) deberán revisar la designación, perfil e inscripción de su Delegado de Protección de Datos Personales, así como establecer un canal institucional de comunicación ante la Agencia de Ciberseguridad del Estado (ACE), conforme a las nuevas disposiciones sobre protección de datos personales en El Salvador.
Agosto 2026
Protección de datos personales: la Agencia de Ciberseguridad del Estado (ACE) fortalece el marco de supervisión y cumplimiento
La protección de datos personales en El Salvador entra en una fase de mayor desarrollo operativo y supervisión. La Ley protege toda información que permita identificar o hacer identificable a una persona natural, incluyendo aquella que, por su naturaleza, requiere un nivel reforzado de protección. Con la publicación de los nuevos Lineamientos para el Delegado de Protección de Datos Personales y de la Normativa para el Desarrollo del Procedimiento Administrativo Sancionador, la Agencia de Ciberseguridad del Estado (ACE) desarrolla aspectos clave sobre quién puede ejercer como Delegado, cómo debe formalizarse y registrarse su nombramiento, y la forma en que podrá investigar y sancionar posibles incumplimientos. Ambas disposiciones fueron publicadas en el Diario Oficial de fecha 11 de agosto de 2026 y entraron en vigor el 19 de agosto de 2026.